¿Papeles firmados y facturas?
Ya no son suficientes para el SAT
Si eres empresario, emprendedor o contador, esto te interesa (¡y mucho!).
El 18 de septiembre de 2026 se publicaron tres decisiones clave de los tribunales sobre cómo se debe comprobar que una compra, servicio o negocio realmente ocurrió (lo que en el mundo fiscal llamamos la materialidad de una operación bajo el artículo 69-B del CFF).
Aquí te lo explicamos «en español claro» y sin rodeos.
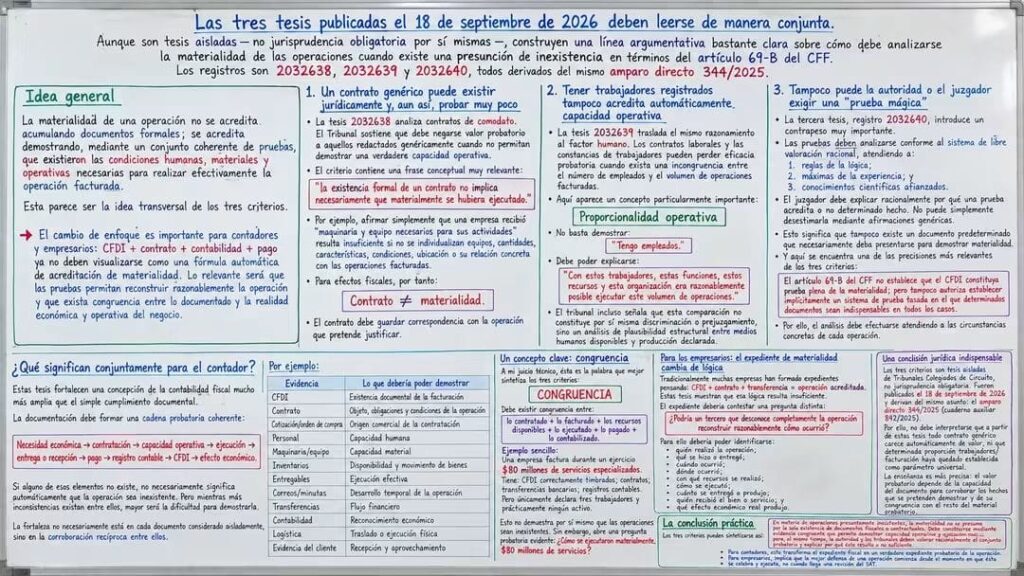
La idea principal: Acumular papeles no prueba nada
Por mucho tiempo se pensó que juntar una factura (CFDI), un contrato genérico, la transferencia bancaria y el registro contable era la «fórmula mágica» para estar blindado ante la autoridad.
La realidad cambió: Las tres nuevas decisiones dicen que la combinación automática de estos papeles no prueba por sí sola que las cosas pasaron. Lo importante no es la cantidad de documentos, sino que todo tenga sentido, lógica y coherencia.
Las 3 reglas claras de estas tesis:
- Un contrato de «papel» no demuestra la realidad: Tener un contrato guardado en un cajón no significa que el trabajo se hizo. Decir cosas genéricas como «se rentó maquinaria» no sirve de nada si no explicas qué máquinas, cuántas, dónde estaban y cómo ayudaron a tu negocio.
- Tener empleados registrados tampoco es suficiente (Proporcionalidad operativa): ¿Una empresa factura 80 millones de pesos al año en servicios complejos, pero solo tiene 3 empleados registrados y ningún equipo ni oficinas? La cuenta no cuadra. Debe haber una proporción lógica entre el personal/recursos que tienes y las ventas o servicios que realizas.
- Ni el SAT ni el juez pueden exigirte «pruebas mágicas»: Así como la autoridad revisa la lógica de tu negocio, tampoco te pueden pedir documentos imposibles ni descartar tus pruebas arbitrariamente. El juzgador debe evaluar todo con sentido común, experiencia y conocimiento técnico.
La palabra clave para recordar: CONGRUENCIA
Para que tu contabilidad y tus compras se consideren reales ante una revisión, todo debe formar una cadena lógica que responda a estas preguntas básicas:
- ¿Quién realizó el trabajo?
- ¿Qué se hizo exactamente y dónde?
- ¿Con qué recursos (personas, herramientas, sistemas) se logró?
- ¿Qué impacto real tuvo ese servicio o compra en tu empresa?
Si falta un eslabón o hay contradicciones entre la factura, los correos, los entregables y el pago, aumentará el riesgo frente al SAT.
En resumen para tu día a día:
- Para contadores: La contabilidad fiscal ya no es solo guardar papeles; es demostrar la cadena completa del negocio (necesidad -> contratación -> capacidad -> ejecución -> pago -> beneficio).
- Para empresarios: El mejor blindaje fiscal no empieza cuando te llega una auditoría, sino desde el día en que contratas y ejecutas un servicio guardando evidencias reales de su funcionamiento.
¿Qué opinas de este cambio de enfoque en las revisiones fiscales?